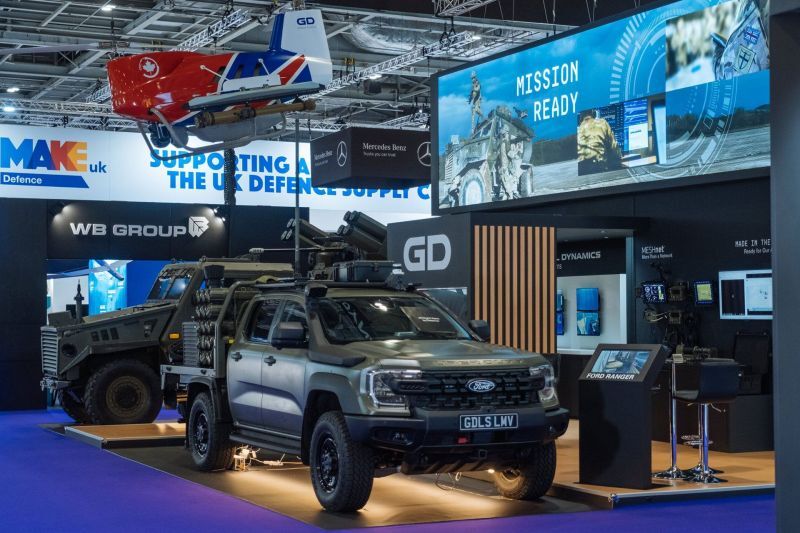
به گزارش اکوایران و به نقل از بی بی سی در کارخانه فورد در دگنهام لندن، یک وانت نظامی سبز و بزرگ، بیشتر از آنکه شبیه یک محصول معمولی خودروسازی باشد، یادآور ماشینهایی است که برای میدان جنگ طراحی شدهاند. این خودرو بر پایه خانواده رنجر ساخته شده، میتواند حدود دو تن بار حمل کند و تا چهار تن را یدک بکشد. فورد امیدوار است همین خودرو بخشی از آینده کارخانهای باشد که زمانی یکی از بزرگترین مراکز تولید در اروپا بود.
فورد در کنار جنرال داینامیکس و ریکاردو برای قرارداد ارتش بریتانیا جهت تأمین ۹ هزار خودروی سبک نظامی در پنج تا هفت سال آینده رقابت میکند. این قرارداد قرار است جایگزین بخشی از ناوگان قدیمی مبتنی بر لندروور ارتش بریتانیا شود. مسئله اما فقط یک قرارداد نظامی نیست. پشت این پروژه، یک سؤال بزرگتر قرار دارد: آیا صنعت دفاعی میتواند بخشی از ظرفیت مازاد صنعت خودروی اروپا را جذب کند؟
کارخانه دگنهام نمونه روشنی از این بحران است. تولید موتور در این کارخانه طی یک دهه از حدود ۹۰ هزار دستگاه در سال به تقریباً نصف رسیده و امروز حدود دو هزار نفر همچنان در آن مشغول کارند. فورد میگوید هر فرصت جدیدی برای استفاده از این ظرفیت اهمیت دارد. اما مقیاس قرارداد نظامی مورد بحث، یعنی ۹ هزار خودرو در پنج تا هفت سال، در برابر ظرفیت کارخانه بسیار کوچک است.
این اولینبار هم نیست که صنعت خودرو و دفاع در اروپا به یکدیگر نزدیک میشوند. در جریان جنگ جهانی دوم، همین کارخانه دگنهام تولید خودروهای غیرنظامی را متوقف کرد و به تولید نظامی روی آورد و بین سالهای ۱۹۳۹ تا ۱۹۴۵ حدود ۳۶۰ هزار خودرو برای نیروهای متفقین تولید کرد. کارخانه فورد در منچستر نیز ۳۴ هزار موتور مرلین ساخت که در هواپیماهایی مانند اسپیتفایر و هاریکن استفاده میشدند.
هشتاد سال بعد، داستان در جهت معکوس در حال شکلگیری است. این بار نه جنگ، بلکه بحران اقتصادی صنعت خودرو است که خودروسازان را به سمت دفاع هل میدهد.
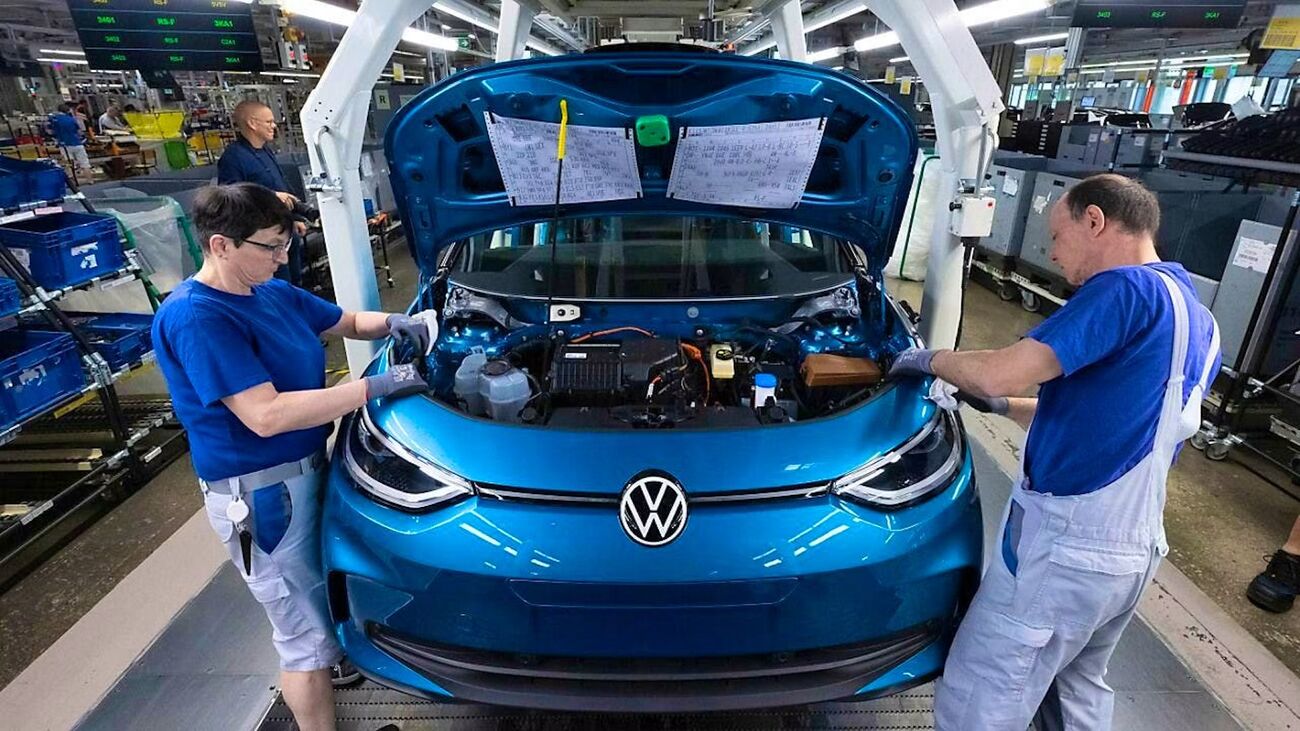
اروپا در حال افزایش شدید هزینههای دفاعی خود است و خودروسازان هم ظرفیتهایی دارند که دیگر مانند گذشته مورد استفاده قرار نمیگیرد. رنو با شرکت دفاعی تالس برای تولید پهپادهای نظامی همکاری کرده و هدفگذاری آن رسیدن به ظرفیت تولید هزار پهپاد در ماه است. فولکسواگن نیز در حال واگذاری کارخانه کماستفاده خود در اوزنابروک آلمان برای تبدیل آن به یک مرکز تولید نظامی است. جگوار لندروور هم علاوه بر رقابت برای قرارداد خودروهای سبک ارتش بریتانیا، یک واحد اختصاصی برای توسعه فعالیتهای نظامی خود ایجاد کرده است.
دلیل این تغییر را باید در وضعیت خودروسازی اروپا جستوجو کرد. طبق دادههای انجمن خودروسازان اروپا، تولید خودرو در اتحادیه اروپا در سال ۲۰۲۵ حدود سه میلیون دستگاه کمتر از سال ۲۰۱۹ بوده است. این در حالی است که خودروسازان طی سالهای گذشته میلیاردها یورو برای برقیسازی محصولات خود سرمایهگذاری کردهاند. در نیمه نخست ۲۰۲۶ نیز خودروهای تمامبرقی ۲۰.۷ درصد از بازار خودروی اتحادیه اروپا را در اختیار داشتند، اما رشد بازار و سرعت جذب خودروهای برقی هنوز برای پر کردن ظرفیت کارخانههای قدیمی کافی نیست.
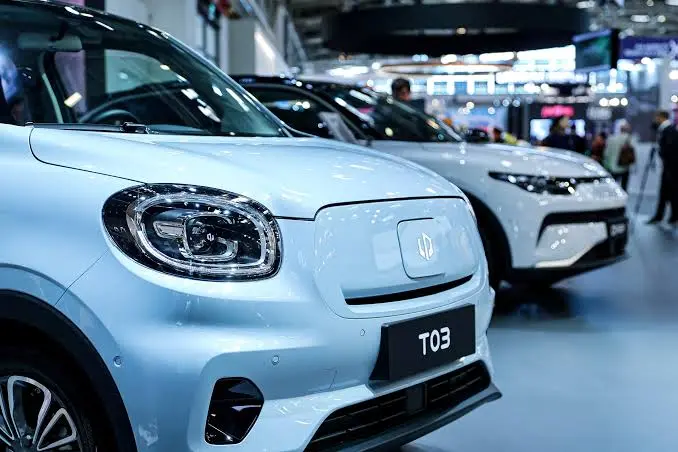
مشکل دیگر، چین است. خودروسازان اروپایی دیگر فقط با یک رقیب ارزانقیمت مواجه نیستند؛ با شرکتهایی روبهرو هستند که در خودروهای برقی، باتری، نرمافزار و سرعت توسعه محصول مزیت پیدا کردهاند. همان بازاری که زمانی یکی از موتورهای سودآوری شرکتهایی مانند فولکسواگن بود، حالا به یکی از اصلیترین میدانهای رقابت برای خودروسازان اروپایی تبدیل شده است.
نتیجه، کارخانههایی است که برای تولید میلیونها خودرو ساخته شدهاند اما دیگر سفارش کافی ندارند. انجمن خودروسازان اروپا در سال ۲۰۲۶ از وجود ۲۶۰ کارخانه مونتاژ خودرو، موتور و باتری در اتحادیه اروپا و بریتانیا خبر داده است؛ شبکهای عظیم که در صورت کاهش بیشتر تولید، هزینه نگهداری ظرفیت مازاد آن برای شرکتها بسیار سنگین خواهد بود.
در چنین شرایطی، صنعت دفاعی جذاب به نظر میرسد. خودروسازان زیرساخت تولید انبوه، زنجیره تأمین، لجستیک، مهندسی و نیروی انسانی متخصص دارند و بسیاری از این تواناییها برای تولید تجهیزات نظامی نیز کاربرد دارد. اما اینجا یک تفاوت مهم وجود دارد: ارتشها جایگزین بازار مصرفی خودرو نمیشوند.
تولید نظامی معمولاً پروژهمحور و وابسته به قراردادهای دولتی است و حجم سفارش آن، حتی در دوره افزایش بودجههای دفاعی، الزاماً با مقیاس تولید انبوه خودرو قابل مقایسه نیست. به همین دلیل، ورود به صنعت دفاعی میتواند بخشی از ظرفیت بلااستفاده را نجات دهد، اما بعید است بهتنهایی بتواند شکاف چند میلیون دستگاهی صنعت خودرو اروپا را پر کند.
از طرف دیگر، خودروسازان اروپایی همزمان به راهحل دیگری فکر میکنند: ورود رقبای چینی به کارخانههای اروپایی.
استلانتیس ۲۰ درصد از شرکت چینی لیپموتور را در اختیار دارد و تولید محصولات این برند در اروپا آغاز شده است. نیسان نیز با چری برای بررسی تولید قراردادی خودروهای چری در کارخانه ساندرلند بریتانیا تفاهم کرده و فولکسواگن نیز امکان استفاده از ظرفیت مازاد کارخانههای اروپایی خود توسط شرکای چینی را بررسی کرده است.
این راهحل از نظر اقتصادی وسوسهکننده است. کارخانهای که متوقف باشد هزینه تولید نمیکند، اما همچنان هزینه دارد. اگر همان خط تولید را یک خودروساز چینی به کار بگیرد، کارخانه دوباره فعال میشود و هزینههای ثابت میان تعداد بیشتری خودرو تقسیم میشود.
اما یک خطر جدی وجود دارد: فعال شدن کارخانه لزوماً به معنای نجات صنعت خودرو اروپا نیست.
اگر یک شرکت چینی فقط خودرو را در اروپا مونتاژ کند و باتری، قطعات اصلی، نرمافزار و بخش عمده زنجیره تأمین را از چین بیاورد، ممکن است کارخانه اروپایی دوباره پر از خودرو شود، اما بخش مهمی از ارزش اقتصادی همچنان خارج از اروپا تولید شود. به همین دلیل، بحران امروز فقط بحران کارخانه نیست؛ بحران زنجیره صنعتی است.
نمونه استرالیا این نگرانی را به خوبی نشان میدهد. این کشور در سال ۲۰۱۷ آخرین خودروی سواری تولید داخل خود را از خط تولید خارج کرد. به گفته یکی از مدیران صنعت قطعهسازی بریتانیا که با BBC گفتوگو کرده، پیامد آن فقط از بین رفتن کارخانههای خودرو نبود، بلکه طی سالهای بعد بخشی از زیرساخت، مهارتهای مهندسی و توانایی تولید پیشرفته نیز از بین رفت.
این همان نقطهای است که ماجرا از «تعدیل چند هزار نفر» فراتر میرود. صنعت خودرو برای بسیاری از کشورهای اروپایی فقط یک کارخانه و چند خط مونتاژ نیست. شبکهای از فولاد، آلومینیوم، شیشه، قطعهسازی، نرمافزار، مهندسی، حملونقل و آموزش نیروی انسانی به آن متصل است. انجمن خودروسازان اروپا نیز اکنون درباره خطر تضعیف پایه صنعتی اروپا و وابستگی بیشتر به سایر مناطق هشدار داده است.
بنابراین، اروپا امروز با یک انتخاب ساده بین «خودرو» و «دفاع» مواجه نیست. مسئله این است که چگونه ظرفیت صنعتی خود را حفظ کند، در حالی که بازار خودرو تغییر کرده و رقبایی مانند چین با سرعت بیشتری حرکت میکنند.
تبدیل خط تولید خودرو به خط تولید تجهیزات نظامی میتواند برای یک کارخانه، یک قرارداد نجاتبخش باشد. ورود خودروساز چینی هم میتواند کارخانهای را دوباره فعال کند. اما هیچکدام بهتنهایی مشکل اصلی را حل نمیکنند: اروپا باید دوباره برای ظرفیت صنعتی خودش مشتری، مزیت رقابتی و زنجیره تأمین پیدا کند.
و شاید تلخترین بخش ماجرا همین باشد؛ کارخانهای که زمانی برای ساخت خودروهای میلیونها خریدار ساخته شده بود، حالا برای زنده ماندن باید یا برای ارتش خودرو بسازد، یا خودروهای رقیب چینی را تولید کند. صنعت اروپا هنوز کارخانه دارد، نیروی متخصص دارد و فناوری دارد، اما مسئله این است که آیا میتواند برای این همه ظرفیت، یک مدل اقتصادی پایدار پیدا کند.



ثبت نظر